Nvidia, Veri Merkezi Kurmadan Yapay Zekâ Altyapısını Dev Bir İş Modeline Dönüştürüyor

Nvidia, kendi veri merkezlerine sahip olmadan küresel ölçekte yapay zekâ altyapısı kuran şirketlerin merkezine yerleşen yeni bir model oluşturuyor. Nvidia AI altyapısı için BlackRock, Goldman Sachs, Apollo, Blackstone, Brookfield ile KKR gibi finans kuruluşlarının 500 milyar dolardan fazla üçüncü taraf sermayeyi harekete geçirmesi planlanıyor. Şirket, çip satışının ötesine geçerek veri merkezi tasarımı, işletim yazılımı, yapay zekâ sunumu ile finansman taraflarını aynı ekosistemde buluşturuyor.
Nvidia, Bulut Şirketlerinin İş Modelini Farklı Bir Yapıyla Kuruyor
Amazon Web Services, Microsoft Azure ile Google Cloud gibi geleneksel bulut sağlayıcıları donanımı satın alıp müşterilere kiralarken Nvidia farklı bir yol izliyor. Nvidia’nın yaklaşımında veri merkezlerinin binaları, elektrik bağlantıları ile işletme sermayesi farklı şirketlerden geliyor ancak kullanılan işlemci altyapısı, referans tasarımlar ile işletim yazılımları Nvidia ekosistemine bağlanıyor. Şirketin DSX platformu da yapay zekâ tesislerinin tasarlanması, kurulması, işletilmesi ile ölçeklendirilmesi için donanımdan yazılıma uzanan ortak bir mimari sunuyor.

Nvidia’nın burada kurmaya çalıştığı yapı, klasik bulut modelinden farklı olarak yapay zekâ iş yüklerine göre optimize ediliyor. Geleneksel veri merkezleri çok sayıda sanal makineyi verimli biçimde çalıştırmaya odaklanırken büyük yapay zekâ modellerinin eğitimi yüksek hızlı GPU bağlantıları, düşük gecikmeli ağlar, güçlü soğutma sistemleri ile yüksek elektrik kapasitesi gerektiriyor. Nvidia’nın DSX MaxLPS çözümü de sabit güç bütçesinde GPU kullanımını artırmaya odaklanırken şirket AI fabrikası olarak adlandırdığı tesislerde enerji başına daha fazla işlem üretmeyi hedefliyor.
Ağustos ayında açıklanan finansman girişimi, Nvidia’nın kurduğu modelin en kritik eksik parçasını dış sermayeyle tamamlamayı amaçlıyor. Apollo, BlackRock, Blackstone, Brookfield, Goldman Sachs ile KKR tarafından oluşturulacak bağımsız finansman platformları 500 milyar doların üzerinde üçüncü taraf sermayeyi yapay zekâ altyapı projelerine yönlendirmeyi hedefliyor. Anlaşmaların mutabakat zaptı niteliğinde olması nedeniyle söz konusu miktarın tamamının kesinleşmiş yatırım olarak değerlendirilmemesi gerekiyor.
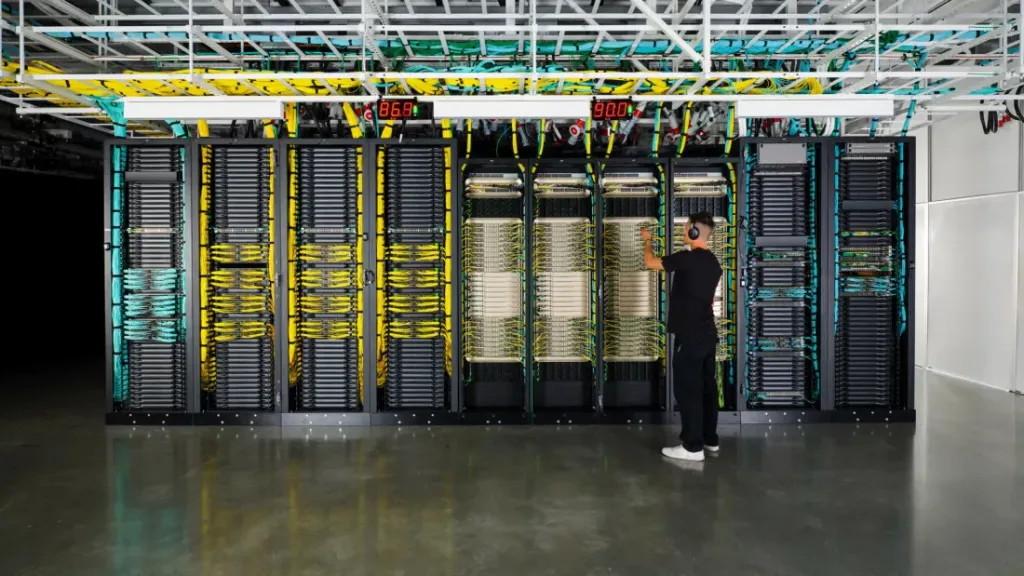
Kurumsal yatırımcıların devreye girmesi, Nvidia’nın yalnızca yüksek performanslı işlemci satan bir üretici olmaktan çıkıp altyapı yatırımlarının finansman yapısında da rol kazanmasına yol açıyor. Nvidia’nın referans mimarileri yatırımcılar açısından standartlaştırılmış bir varlık modeli oluşturmayı hedeflerken veri merkezlerindeki hesaplama kapasitesi farklı müşteriler tarafından kullanılabildiği için tesislerin tek bir teknoloji şirketine bağlı kalmadan gelir üretmesi amaçlanıyor.
CoreWeave, Nebius, Lambda, Crusoe ile Nscale gibi yeni nesil yapay zekâ bulut şirketleri, büyük teknoloji şirketlerinin sahip olduğu devasa sermaye gücünden yoksun şekilde GPU kapasitesi kurmaya çalışıyor. Bu şirketlerin temel modeli, Nvidia GPU’larını veri merkezlerine yerleştirip yapay zekâ şirketlerine kiralamaya dayanırken yüksek donanım maliyetleri nedeniyle gelir oluşmadan önce büyük miktarda finansman gerekiyor.
CoreWeave’in finansal yapısı söz konusu baskıyı açık biçimde gösteriyor. Şirketin gelirleri hızla büyürken GPU yatırımlarını finanse etmek için kullandığı borcun faiz giderleri de önemli bir maliyet oluşturuyor. Nebius tarafında ise yüksek büyüme oranlarına rağmen yeni altyapının bilançoya giren amortisman giderleri kârlılık üzerinde baskı yaratıyor. Bu yapı, yapay zekâ veri merkezleri için asıl darboğazın yalnızca işlemci tedariki olmadığını gösterirken elektrik, tesis, soğutma ile finansman maliyetlerini aynı denklemde topluyor.
Nvidia’nın finansman hamlesi, söz konusu şirketlerin yatırım kapasitesini artırabilecek yeni bir sermaye kanalı oluşturuyor. Temel fikir, GPU satın alacak şirketlerin tek başına kredi kapasitesi yaratmasını beklemek yerine altyapının kendisini uzun vadeli gelir üreten bir yatırım varlığı olarak değerlendirmekten geçiyor.
Nvidia’nın DSX OS platformu, yapay zekâ tesislerinin yaşam döngüsü yönetimi, kaynak planlama, sağlık izleme, dayanıklılık ile çok kiracılı işletim özelliklerini tek bir yazılım katmanında topluyor. Şirket ayrıca Omniverse tabanlı dijital ikiz teknolojileriyle tesis kurulmadan önce güç, soğutma, ağ ile donanım yerleşiminin simüle edilmesini hedefliyor.
Dynamo ise model eğitiminin ardından ortaya çıkan çıkarım yüklerinin yönetilmesine odaklanıyor. Nvidia’nın açık kaynaklı Dynamo platformu GPU kaynaklarını dağıtıyor, bellek kullanımını optimize ediyor ve büyük ölçekli yapay zekâ servislerinde işlem kapasitesinin daha verimli kullanılmasına yardımcı oluyor. AWS, Microsoft Azure, Google Cloud, Oracle Cloud Infrastructure, CoreWeave ile Nebius gibi şirketlerin Nvidia’nın çıkarım ekosistemini kullanması, yazılım katmanının yalnızca Nvidia’nın kendi sistemleriyle sınırlı olmadığını gösteriyor.
Amazon, Google ile Microsoft kendi yapay zekâ işlemcilerini geliştirerek Nvidia’ya olan bağımlılıklarını azaltmaya çalışıyor. Google TPU ailesini geliştirirken Amazon Trainium ile Inferentia serilerini kullanıyor, Microsoft Maia üzerinde çalışıyor, Meta ise kendi yapay zekâ hızlandırıcılarını geliştiriyor. Bu strateji Nvidia’nın donanım marjları üzerindeki baskıyı artırırken Nvidia’nın yazılım, ağ, referans mimari ile finansman ekosistemini genişletmesi rekabet alanını çiplerin dışına taşıyor.
Kurumsal yapay zekâ altyapısı tarafındaki büyüme de Nvidia’nın bu stratejisini destekleyen temel unsurlardan biri oluyor. Yapay zekâ modellerinin eğitimden gerçek zamanlı kullanıma geçmesi, yalnızca dönemsel GPU kümeleri yerine sürekli çalışan hesaplama tesislerine olan ihtiyacı artırıyor. Nvidia’nın temmuz ayında açıkladığı yeni iş modeli de yapay zekâ bulut şirketlerinin daha büyük altyapı yatırımlarına erişebilmesi için gelir paylaşımı ile kredi desteğini aynı çerçevede ele alıyor.
AI fabrikası yatırımları için yüz milyarlarca dolarlık yeni sermayenin devreye girmesi, kapasite artışını hızlandırırken yatırım risklerini de ortadan kaldırmıyor. Yapay zekâ talebinin beklenen hızda büyümemesi durumunda yüksek maliyetli GPU kümeleri, enerji sözleşmeleri ile veri merkezi yatırımları finansal baskı yaratabilir. Nvidia’nın finansman modelinin başarısı da bu nedenle yalnızca kaç GPU’nun kurulacağına değil, söz konusu kapasitenin uzun vadede düzenli gelir üretip üretemeyeceğine bağlı olacak.
Nvidia’nın veri merkezlerinin sahibi olmadan altyapı ekonomisinin farklı katmanlarını standartlaştırması, şirketin gelecekteki gelir modelini donanım satışından daha geniş bir alana taşıyabilir. Yapay zekâ hizmetlerine olan talep sürdüğü sürece şirket, hangi yatırımcının tesisi finanse ettiğinden veya hangi operatörün binayı işlettiğinden bağımsız olarak kendi platformunun yaygınlaşmasından yararlanabilir. Nvidia’nın önündeki asıl sınav ise kurduğu ekosistemin yalnızca GPU talebini büyüten bir finansman döngüsü mü yoksa uzun vadeli gelir üreten küresel bir altyapı ağı mı olacağını göstermek olacak.