
Oracle, yapay zekâ hizmetlerine yönelik yatırımlarını hızlandırırken yeniden yapılanma programının maliyetini yaklaşık 700 milyon dolar artırarak 2,8 milyar dolara yükseltti. Şirket, maliyet artışının işten çıkarmalar, sözleşme fesihleri ile diğer çıkış giderlerini kapsayan maliyet planına eklendiğini açıkladı. Oracle’ın güçlü yapay zekâ talebinden gelir elde etme hedefi yatırımcıların ilgisini çekerken yüksek borçlanma ile artan nakit ihtiyacı şirketin finansal görünümüne ilişkin soru işaretlerini koruyor.
Oracle’ın Hisse Performansı Yapay Zekâ Yatırımlarıyla Sınanıyor
Oracle’ın cuma günü düzenleyici kuruma sunduğu bildirim, maliyet artışının 2026 mali yılına ait yeniden yapılanma planıyla bağlantılı olduğunu ortaya koydu. Şirket, ağustos ayında sona eren çeyreğin ardından yaptığı güncellemede toplam yeniden yapılanma gideri beklentisini yaklaşık 2,8 milyar dolara çıkardı.
Oracle, plan kapsamında kıdem ödemeleri, sözleşmelerin sonlandırılması ile faaliyetlerden çıkışla bağlantılı diğer giderleri karşılıyor. Şirketin bazı işlevlerde yapay zekâ kullanımını artırması da yeniden yapılanma kararlarının gerekçeleri arasında bulunuyor. Yapay zekâ yatırımlarının operasyonel verimlilik hedefleriyle birleşmesi, Oracle’ın maliyet yapısını yeniden düzenleme çabasını hızlandırıyor.

Oracle’ın yeni sözleşmelerden oluşan gelir birikimi 664 milyar dolara ulaştı. Şirket, bu tutarın yaklaşık yarısının önümüzdeki 36 ay içinde gelire dönüşmesini beklerken yeni anlaşmaların önemli bölümünde kapasite yatırımlarının tamamını kendi kaynaklarıyla finanse etmesine gerek kalmayacağını belirtiyor.
Müşteri ön ödemeleri ile müşterilerin kendi çip tedariklerini kullanması, Oracle’ın veri merkezi kapasitesini artırırken ihtiyaç duyduğu sermayeyi azaltmasına yardımcı oluyor. Şirketin ilk çeyrek sonuçlarının güçlü gelmesi ile bilançosundaki iyileşme de yatırımcıların gelir büyümesine yönelik güvenini destekledi.
Oracle hisseleri cuma günü yeni gelir birikiminin açıklanmasının ardından gün içinde yüzde 7,8’e kadar yükseldi. Analistlerin nakit akışındaki toparlanmanın zaman alacağını vurgulaması sonrasında hisse günü yaklaşık yüzde 2 düşüşle tamamladı.
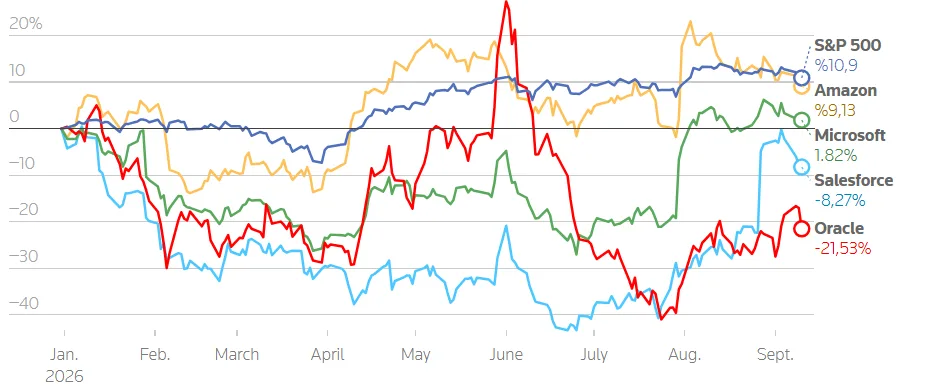
Oracle hisseleri cuma günkü kapanış itibarıyla yıl başından bu yana yaklaşık yüzde 23 geriledi. Aynı dönemde S&P 500 endeksinin yaklaşık yüzde 12 yükselmesi, yatırımcıların şirketin yapay zekâ yatırımlarının finansmanına ilişkin kaygılarının hisse performansına yansıdığını gösteriyor.
Morningstar analisti Luke Yang, Oracle’ın müşterilerden teknik donanım yatırımlarının bir bölümünü karşılamalarını istemesinin nakit akışı üzerindeki baskıyı azaltabileceğini ancak şirketin nakit üretme profilinde yakın zamanda büyük bir değişiklik beklemediğini belirtti. Analistler, bulut gelirlerinin sürekli kapasite yatırımlarını finanse ederken aynı zamanda pozitif nakit akışı yaratacak ölçeğe ulaşmasının yıllar sürebileceğini değerlendiriyor.
Oracle, mevcut mali yılında borç ile öz kaynak kombinasyonundan yaklaşık 40 milyar dolar sağlamayı planlıyor. Şirketin ilk çeyrekte gerçekleştirdiği 20 milyar dolarlık hisse satışı, bu finansman programının önemli bölümünü oluşturdu.
Oracle’ın perşembe günü açıkladığı serbest nakit akışı 5,40 milyar dolar negatif gerçekleşti. LSEG verilerine göre analistler ortalama 9,56 milyar dolarlık nakit çıkışı bekliyordu. Gerçekleşen rakam beklentiden daha iyi olsa da negatif serbest nakit akışı, şirketin yapay zekâ ile bulut altyapısına yaptığı yüksek yatırımların kısa vadede önemli finansman ihtiyacı yarattığını gösteriyor.
Oracle’ın yapay zekâ altyapısını genişletmesi, yalnızca finansman ihtiyacını artırmıyor. Şirket artan bileşen maliyetleri ile ABD’de yeni veri merkezlerinin kurulmasına yönelik toplumsal ve yerel tepkilerin güçlenmesi gibi iki farklı baskıyla karşı karşıya bulunuyor.
Veri merkezi yatırımları, yapay zekâ hizmetlerinde talep artışını karşılamak için yüksek miktarda işlemci, enerji, soğutma sistemi ile ağ altyapısı gerektiriyor. Oracle’ın gelir birikimi güçlü olsa da bu sözleşmelerin ne hızda nakde dönüşeceği, şirketin kapasite yatırımlarının kârlılığı açısından belirleyici olacak.
Evercore analistleri, şirketin borç yükünün yatırımcılar açısından geçerli bir endişe olduğunu ancak Oracle’ın hızlanan gelir büyümesinin bu tartışmada geri planda kaldığını değerlendirdi. Oracle’ın önündeki temel sınav, yapay zekâ talebinden kaynaklanan büyümeyi veri merkezi yatırımlarının finansman maliyetiyle dengelerken serbest nakit akışını sürdürülebilir biçimde pozitife çevirmek olacak.
Oracle’ın ileriye dönük kâr tahminlerine göre hisse çarpanı 16,86 seviyesinde bulunuyor. Microsoft’un aynı ölçüt üzerinden 23,84, Amazon’un ise 22,58 seviyesindeki çarpanları, piyasanın Oracle’ın büyüme beklentilerini farklı bir değerleme üzerinden fiyatladığını gösteriyor.
Oracle’ın daha düşük değerlemesi, yatırımcıların şirketin geleneksel yazılım faaliyetlerinin yapay zekâ çağındaki geleceği ile büyük altyapı yatırımlarının finansmanını sorguladığı dönemde ortaya çıkıyor. Şirketin güçlü sözleşme birikimini gerçek gelire dönüştürmesi, veri merkezi kapasitesinden yeterli kârlılık sağlaması ve yeniden yapılanma maliyetlerini kontrol altında tutması, önümüzdeki dönemde piyasa algısını belirleyecek başlıca unsurlar arasında yer alacak.
Türkiye’deki şirketler açısından Oracle’ın stratejisi özellikle kurumsal bulut hizmetleri ile yapay zekâ altyapısının maliyetleri bakımından önem taşıyor. Oracle’ın küresel ölçekte kapasite yatırımlarını artırması, kurumsal müşterilerin yapay zekâ iş yükleri için ihtiyaç duyduğu bulut kaynaklarının arzını güçlendirebilir ancak altyapı maliyetlerindeki artış uzun vadede hizmet fiyatlarına da yansıyabilir.